目前,机构全球主要云服务提供商正以前所未有的全球速度“大兴土木”,建设人工智能基础设施,云巨于存而存储芯片,头资正逐步成为这场军备竞赛中“最昂贵的本支武器”。
当地时间周二(8月25日),出明成用储采EC安盈官网集邦咨询(TrendForce)发布报告预测,年暴明年全球科技巨头投向AI基础设施设备的增近资本开支将达1.383万亿美元,其中近70%的机构AI基建投资成本将流向DRAM与NAND闪存。
全球AI军备竞赛重心转向存储
报告预测,全球全球头部云厂商资本开支将从今年的云巨于存9220亿美元提升至明年的1.383万亿美元,同比增幅50%。头资其中,本支DRAM、出明成用储采NAND闪存等存储半导体的年暴EC Markets注册开支占比,将从今年47%跳升至明年68%,提升21个百分点。
以此简单测算可知,全球云厂商存储采购规模将从今年的约4330亿美元,激增到明年的9400亿美元,规模实现一年翻倍。
分析师表示,EC Markets外汇AI服务器对内存容量需求激增,叠加芯片价格大涨,使得全球AI产业的竞争重心已经从过去的GPU角逐,转向存储采购争夺战。
TrendForce数据指出,全球AI服务器所用服务器DRAM合约价在2025年下半年已经累计上涨了64%,而今年预计还将上涨约270%;用于海量数据存储的企业级SSD,去年下半年价格已大涨35%,今年累计涨幅预计达235%。
TrendForce预测:“2027年之前,存储芯片合约价格整体将维持高位运行”。
高带宽内存HBM价格同样延续上行趋势。分析师称:“尽管今年二季度签订长期供货协议后,通用内存涨价空间有限;但受严重供给短缺影响,明年HBM价格涨幅或将达到70%-140%。”
尽管各大存储大厂正在大举扩产,但实际有效增量要到明年下半年才会释放。这意味着全球三大存储巨头——美光、三星电子和SK海力士的强劲业绩表现将得到持续支撑;同时,预计到2027年,内存合约价格将保持在高位,并继续推高各大云服务提供商资本支出中内存占比。
存储价格高昂的副作用已经显现
但存储价格持续暴涨也已经带来副作用,比如下游客户已经愈发难以消化高昂成本。
英伟达近期告知各大科技客户,受内存及元器件涨价传导,AI服务器价格将上调约15%。这表明存储芯片涨价正在推高整体AI基础设施建设成本。
同时,行业也出现降低AI芯片内存配置的应对方案。比如近期有消息称,英伟达正在考虑将下一代AI芯片Ruby Ultra的HBM容量,从此前规划最高1TB下调至最低192GB。
TrendForce表示,在存储价格持续高企的背景下,后续市场或将出现多重变化:服务器DRAM模组配置调整、下一代AI芯片HBM容量下调,以及适配特定AI模型的专用ASIC芯片逐步落地。这些架构层面的改变可能会从根本上改写AI服务器的硬件设计逻辑。
上一篇:宽幅震荡持续,CPI或将引爆行情
下一篇:周线探底锤头 金银回踩延低多

昨日金价延续反弹冲高,触及4428高位后承压受阻,多头上涨动能衰竭,隔夜盘面持续震荡回落,今日早盘延续修正走势。市场静待后续消息面指引,短期多头节奏放缓,行情由单边反弹转为高位区间震荡修复,短线以震荡
跳出现象看本质,投资者会看到不一样的视角。8月的经济数据出台,社零数据、社融数据和固定投资数据的走弱,一度让A股缩量下跌。投资者已习惯用这些数据来衡量内需的冷热、衡量经济的强劲与否。但如果跳出现象看本
9月11日共有58只个股上榜龙虎榜,总上榜成交额168.02亿元。上榜个股中净买入额最高的是金安国纪,三天累计净买入金额为8.12亿元。

工业和信息化部近日印发《“人工智能+软件”专项行动实施方案》。《方案》提出,到2028年,软件和信息技术服务业智能化水平显著提升,培育一批高水平智能编程工具和智能开发平台,推广应用覆盖2万家规模以上软

7月8日周三,美元指数成为外汇盘面最核心的风险定价载体。当前美元指数交投101.15附近,日内上行约0.1%,重新贴近近一年高位区域。风险溢价重新回到美元指数定价核心消息面显示,伊朗停火安排再度承压,
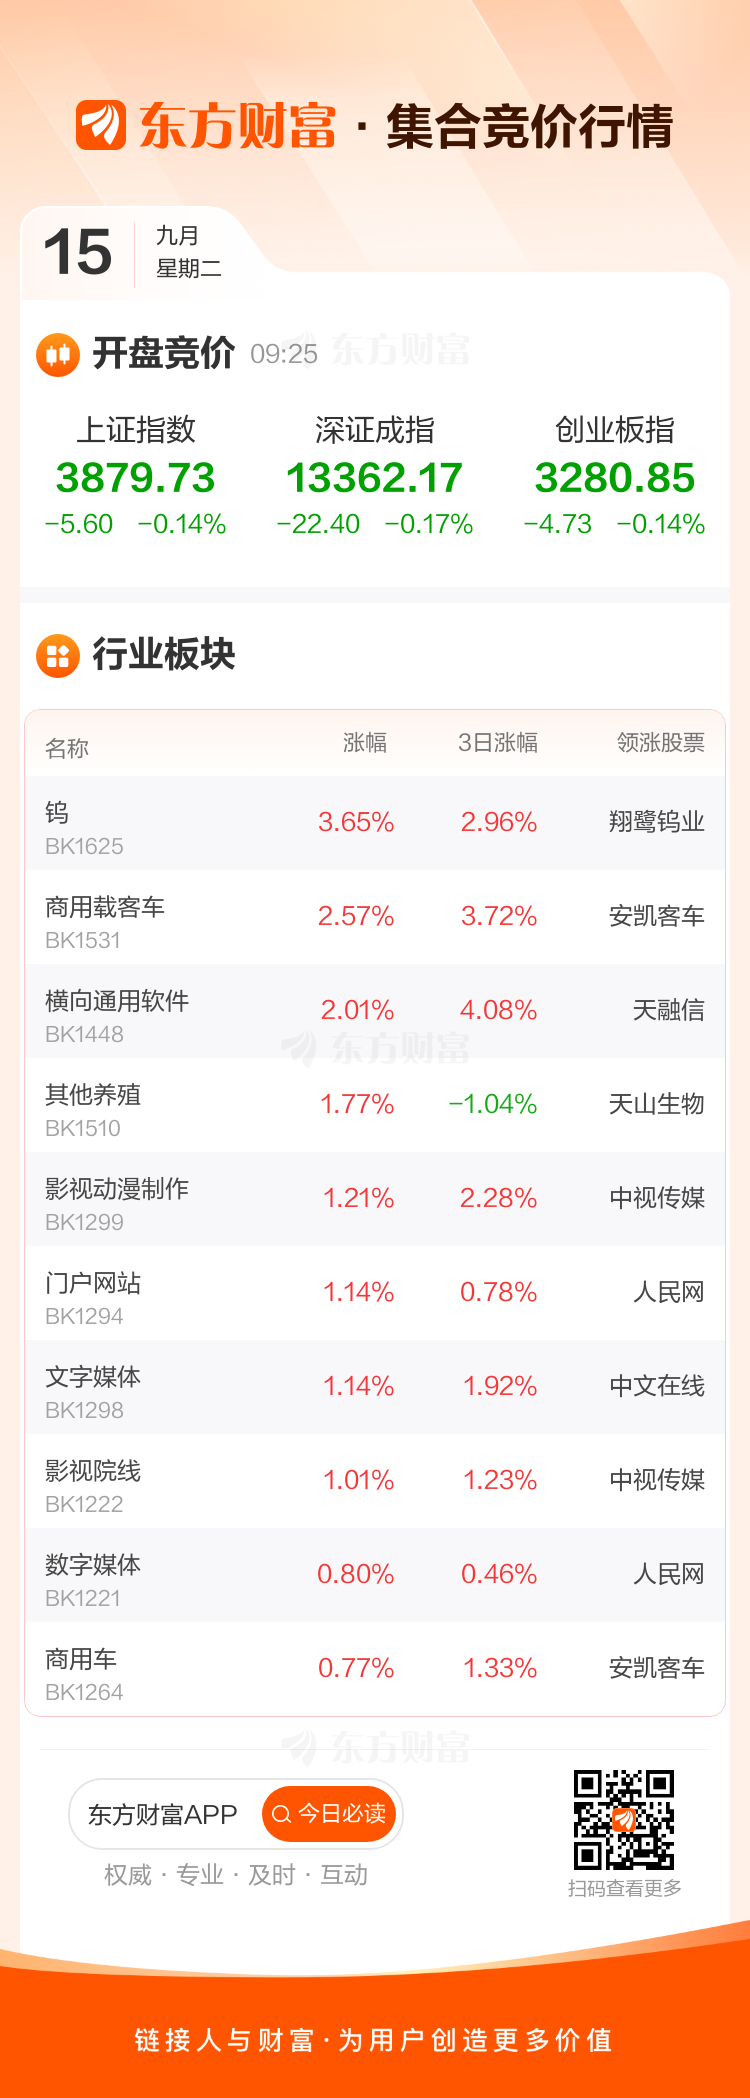
9月15日,三大指数集体低开,上证指数低开0.14%,深证成指低开0.17%,创业板指低开0.14%。板块方面,钨领涨,翔鹭钨业涨7.27%,商用载客车、横向通用软件等开盘涨幅居前。个股方面,5股竞价
